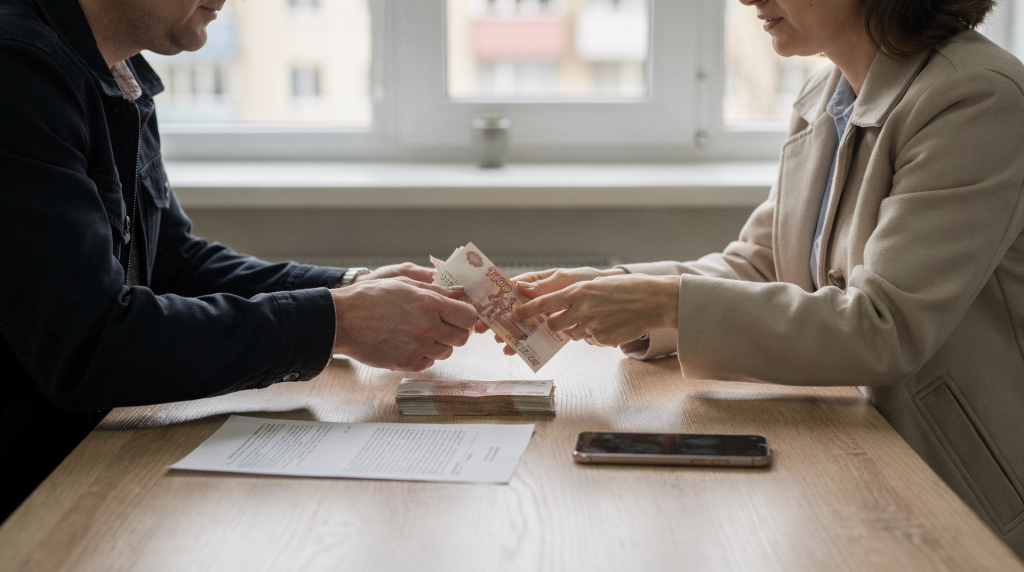
Передача наличных между физическими лицами выглядит как самая простая часть сделки: договорились о цене, встретились, пересчитали купюры, подписали расписку. На практике именно на этом этапе чаще всего возникают потери — от фальшивых банкнот и недосчёта до споров о том, были ли деньги переданы вообще. Если речь идёт о крупной сумме, наличные нужно воспринимать как отдельный риск сделки, а не как «обычную формальность», которую можно закрыть за пять минут.
Почему наличные при сделках между физлицами — зона риска
Наличные ценят за автономность: они не зависят от банковских лимитов, работают «здесь и сейчас» и не оставляют цифрового следа. Но именно это свойство оборачивается тремя слабыми местами.
- Сложно подтвердить происхождение и факт передачи без правильно оформленных документов.
- Невозможно отменить ошибочный расчёт, если деньги переданы не тому человеку или не в том объёме.
- Есть реальный риск получить подделку, неполную сумму или стать жертвой подмены свёртка в момент передачи.
Для бытовых расчётов это неприятность. Для сделки с квартирой, автомобилем, земельным участком или крупным займом — прямой финансовый ущерб, который не всегда удаётся компенсировать через суд из-за отсутствия доказательств.
Какие риски встречаются чаще всего
Обобщая практику, можно выделить пять типичных сценариев потерь при наличных расчётах между физлицами. Каждый из них работает по-своему, но почти все эксплуатируют спешку, доверие и отсутствие контроля.
1. Фальшивые купюры
Мошенники рассчитывают на усталость и невнимательность. Человек проверяет деньги поверхностно, а позже выясняется, что часть суммы — подделка. Фальшивки часто подкладывают в середину пачки или в купюры крупного номинала, которые пересчитывают второпях. Проверять банкноты нужно до того, как они окажутся в кошельке или в пакете у покупателя. Подлинность российских банкнот можно оценивать на ощупь, на просвет и при изменении угла зрения, а сомнительные купюры стоит отнести в банк на бесплатную проверку. Если вы обнаружили подделку уже после передачи денег, доказать, от кого именно она пришла, практически невозможно.
2. Неполная сумма
Распространённая ситуация — купюры пересчитали только один раз, а потом выяснилось, что не хватает одной-двух пачек или часть банкнот другого номинала. Часто это не злой умысел, а результат небрежности: деньги перекладывали из одной упаковки в другую, часть купюр выпала, или при пересчёте сбились. Для крупных сумм однократного ручного пересчёта недостаточно — нужен либо машинный пересчёт, либо контрольное взвешивание банковских пачек, либо пересчёт с фиксацией итога в документе.
3. Подмена на месте
Иногда деньги показывают заранее, а в момент передачи в руку кладут другой свёрток. Этот приём работает, когда человек торопится, отвлекается на телефонный звонок или находится в неудобном месте. Особенно рискованны расчёты в машине, на улице, в подъезде и в «тихих» помещениях без свидетелей. Безопасная передача означает, что купюры всё время находятся в поле вашего зрения, а пересчёт происходит при второй стороне, не выпуская деньги из рук до полного завершения процедуры.
4. Спор о факте передачи
Если нет расписки, акта или иного подтверждения, одна сторона может заявить, что деньги не передавались или передавались не полностью. Это самая сложная для доказывания ситуация: даже наличие свидетелей не гарантирует, что суд признает факт расчёта, если показания противоречивы или свидетель не может точно описать сумму и обстоятельства. Поэтому документ, фиксирующий получение денег, важнее любых устных договорённостей.
5. Ошибка в реквизитах стороны
Человек пришёл с чужим паспортом, доверенностью сомнительного вида или вообще не тем лицом, с которым вы договаривались. Речь не только о поддельных документах: бывают случаи, когда действует представитель с просроченной или отозванной доверенностью, либо когда за продавца выдаёт себя посторонний. Перед передачей денег нужно сверять не только фотографию в паспорте, но и полномочия — особенно если сумма значительная.
Как безопасно передавать наличные: базовый алгоритм
Ниже — выверенная последовательность, которая снижает вероятность потерь и делает факт передачи прозрачным для обеих сторон. Она подходит для любых расчётов между физическими лицами, но особенно критична при суммах свыше нескольких сотен тысяч рублей.
Шаг 1. Согласуйте условия до встречи
До передачи денег должны быть чётко зафиксированы:
- сумма;
- валюта расчёта;
- кто кому передаёт деньги;
- за что именно производится оплата;
- где и когда состоится передача;
- будет ли расписка, акт, договор.
Если речь о квартире, машине или крупном долге, эти условия лучше закрепить в договоре или дополнительном соглашении, а не обсуждать устно. Например, в договоре купли-продажи недвижимости следует отдельно прописать порядок расчётов: сумма, срок, способ передачи и подтверждающий документ. Это снимает возможные недопонимания ещё до встречи.
Шаг 2. Проверьте личность получателя
Передавайте деньги только после проверки паспорта и сверки данных с договором. Если действует представитель, нужна доверенность с правом получения денег.
Проверьте:
- ФИО;
- паспортные данные;
- соответствие лица на фото и человека перед вами;
- полномочия на получение средств.
Доверенность должна содержать явное указание на право получения денежных средств, а не только подписание документов. Обратите внимание на срок действия доверенности и на то, не отозвана ли она. Если сомневаетесь, позвоните доверителю по номеру, указанному в договоре, и подтвердите полномочия.
Шаг 3. Выберите безопасное место
Оптимально передавать наличные:
- в отделении банка;
- в нотариальной конторе;
- в офисе риелтора или юриста;
- в помещении с видеонаблюдением и свидетелями.
Не стоит рассчитываться:
- в подъезде;
- на парковке;
- в автомобиле;
- на улице;
- в людном, но не контролируемом месте.
Банк — оптимальная площадка: там есть камеры, сотрудники и возможность кассового пересчёта с проверкой подлинности. Нотариальная контора тоже подходит, особенно если параллельно удостоверяется сделка. Если выбираете офис риелтора или юриста, убедитесь, что там есть отдельное помещение, где можно спокойно разложить деньги и оформить документы без посторонних.
Шаг 4. Считайте деньги при обеих сторонах
Счёт должен быть прозрачным:
- пересчитайте сумму вслух;
- проверьте номиналы;
- отделите крупные пачки от мелких;
- не убирайте деньги в сумку до окончания проверки.
Если сумма большая, используйте счётную машинку или кассовый пересчёт в банке. Проговаривание суммы вслух дисциплинирует обе стороны и создаёт дополнительные доказательства: при наличии видеозаписи звук поможет восстановить ход пересчёта. Не складывайте уже пересчитанные пачки обратно в сумку до полного завершения процедуры — это исключает подмену.
Шаг 5. Проверьте подлинность купюр
Для российской наличности достаточно трёх базовых уровней проверки:
- на ощупь — рельеф, метки, элементы печати;
- на просвет — водяные знаки, защитная нить, микроперфорация;
- при наклоне — цветопеременные элементы, скрытые изображения, полосы.
Для быстрой проверки можно использовать мобильное приложение Банка России «Банкноты Банка России»: оно не подтверждает подлинность напрямую, но подсказывает, где расположены защитные признаки и как они должны выглядеть. Однако для крупных сумм приложение не заменяет банковский детектор или кассовый пересчёт. Если сомневаетесь хотя бы в одной купюре, не завершайте расчёт.
Шаг 6. Сразу оформите подтверждение
После передачи наличных нужен документ, который фиксирует факт расчёта:
- расписка;
- акт приёма-передачи денег;
- отметка в договоре;
- дополнительное соглашение к договору.
Без этого даже реальная передача денег может быть потом оспорена. Документ оформляйте сразу после передачи, пока обе стороны на месте. Если пишете расписку от руки, проследите, чтобы получатель указал дату, сумму и лично подписал её. Электронные подписи без нотариального удостоверения в таких случаях часто не имеют должной юридической силы.
Что обязательно должно быть в расписке
Расписка — самый простой и полезный документ при расчёте наличными между физлицами. В ней должны быть:
- дата и место составления;
- ФИО, паспортные данные и адрес обеих сторон;
- точная сумма цифрами и прописью;
- валюта;
- основание передачи денег;
- фраза о том, что деньги получены полностью и претензий нет;
- подпись получателя.
Отсутствие хотя бы одного реквизита может дать повод для спора. Особенно важны паспортные данные и точное основание платежа — без этого расписка превращается в абстрактную бумагу. Если платёж частичный, обязательно укажите, какая часть общей суммы внесена и какой остаток остался.
Пример формулировки
Деньги в сумме 500 000 (пятьсот тысяч) рублей получил полностью, претензий по сумме и способу передачи не имею.
Такая формулировка снимает последующие претензии о неполной сумме или ином способе передачи. Если речь о частичном платеже, это тоже нужно указать отдельно: аванс, задаток, частичное исполнение обязательства, возврат долга. Например: «Указанная сумма является авансом по договору купли-продажи от 01.02.2025, остаток в размере 500 000 рублей будет передан до 15.03.2025».
Как проверить купюры перед передачей
Быстрый чек-лист
- Осмотрите банкноты на свет.
- Проверьте рельефные элементы на ощупь.
- Наклоните купюру и посмотрите на изменение изображения.
- Сравните серию и номер, если есть подозрение на подделку.
- Отсортируйте подозрительные банкноты отдельно.
- Не принимайте купюры, которые выглядят «слишком новыми» или, наоборот, странно изношенными без естественных следов обращения.
Для быстрой оценки достаточно трёх уровней, но если сумма превышает несколько сотен тысяч, лучше использовать детектор или банковский пересчёт. Подозрительные банкноты не откладывайте «на потом» — сразу просите замену.
Где лучше проверять
- в банке;
- в кассе обмена;
- на месте с детектором купюр;
- через кассовый пересчёт с проверкой подлинности.
Банки обычно могут проверить банкноты, а сомнительные купюры отправить на экспертизу. Касса обмена валют тоже оборудована детекторами, но для рублёвой наличности её услуги формально необязательны. На месте можно использовать компактный детектор, однако важно уметь им пользоваться: ультрафиолетовая лампа показывает не все признаки, а инфракрасный контроль требует определённого навыка.
Что делать, если купюра вызывает сомнение
Если хотя бы одна банкнота выглядит подозрительно:
- не смешивайте её с остальными;
- попросите заменить купюру;
- не завершайте расчёт, пока не проясните вопрос;
- при возможности проведите проверку в банке.
Если подлинность вызывает серьёзные сомнения, лучше остановить сделку, чем потом доказывать происхождение денег. Не пытайтесь самостоятельно проверять банкноту с помощью уксуса, йода или других «народных» средств — так можно повредить купюру и уничтожить следы, которые помогли бы экспертам. Если вы уже приняли сомнительную банкноту, немедленно обратитесь в банк: там составят акт и при необходимости направят её на экспертизу.
Таблица: как снизить риски при расчёте наличными
| Риск | Как проявляется | Что делать |
|---|---|---|
| Фальшивые купюры | Подделка выявляется после сделки | Проверять банкноты на ощупь, на просвет и при наклоне; использовать банковскую проверку |
| Недосчёт | Не хватает части суммы | Считать деньги вслух, использовать счётную технику, фиксировать итог |
| Подмена | В руках оказываются не те купюры | Передавать деньги в контролируемом месте, не отвлекаться |
| Спор о передаче | Получатель отрицает расчёт | Оформлять расписку или акт |
| Ошибка личности | Деньги получил не тот человек | Сверять паспорт и полномочия |
Наличные в сделках с жильём: когда особенно опасно
В недвижимости наличные расчёты рискованнее всего, потому что:
- суммы крупные;
- сделка может оспариваться;
- у сторон разные интересы и часто есть посредники;
- ошибка в один шаг может стоить всей суммы.
Если расчёт всё же идёт наличными, особенно важно:
- проверять полномочия всех участников;
- передавать деньги только после подписания документов;
- не соглашаться на «быстрый обмен без бумажек»;
- фиксировать, какая часть суммы за что передаётся.
Для крупных сделок с жильём чаще безопаснее использовать банковские инструменты — аккредитив, эскроу-счёт или нотариальное сопровождение расчётов. Эскроу позволяет передать деньги на специальный счёт, который блокируется до момента регистрации перехода права собственности; аккредитив даёт банковскую гарантию выплаты при выполнении условий. Дополнительно стоит проверить выписку из ЕГРН на предмет обременений и провести due diligence объекта. Титульное страхование защитит от риска утраты права собственности из-за претензий третьих лиц. Наличные должны быть исключением, а не стандартом — это единственный способ свести риск потери всей суммы к минимуму.
Типовые ошибки, из-за которых теряют деньги
Большинство потерь при наличных расчётах связаны не с изощрёнными схемами, а с банальными упущениями. Вот самые частые из них:
- передают деньги без расписки;
- не сверяют паспорт получателя;
- считают купюры в спешке;
- не проверяют банкноты;
- соглашаются на передачу «в машине по пути»;
- используют старые, нечёткие формулировки в расписке;
- не указывают, за что именно переданы деньги;
- передают деньги через третье лицо без доверенности;
- кладут деньги в пакет до окончания пересчёта.
Каждый из этих пунктов по отдельности кажется мелочью, но вместе они создают сценарий, в котором вернуть деньги почти невозможно.
Пошаговый сценарий безопасной передачи наличных
- Договоритесь о сумме, дате и месте заранее, письменно зафиксируйте эти условия.
- Проверьте паспорт второй стороны и сверьте данные с договором или предварительными договорённостями.
- Подготовьте расписку или акт заранее, чтобы на встрече не импровизировать.
- Пригласите свидетеля или проведите расчёт в банке, где есть камеры и сотрудники.
- Пересчитайте купюры при обеих сторонах, проговаривая сумму вслух.
- Проверьте банкноты на подлинность всеми доступными способами.
- Передайте деньги только после полной сверки суммы и проверки подлинности.
- Сразу получите подпись на расписке или акте.
- Сделайте фото документа и, если уместно, самого момента передачи — это дополнительное доказательство.
- Сохраните все бумаги отдельно от сделки, чтобы при необходимости быстро их найти.
Короткий чек-лист перед передачей денег
Перед тем как отдать наличные, пройдитесь по этому списку. Если хотя бы один пункт не выполнен — остановитесь и устраните пробел.
- Паспорт получателя проверен.
- Полномочия представителя подтверждены.
- Сумма согласована письменно.
- Место передачи безопасно.
- Купюры пересчитаны.
- Подлинность проверена.
- Расписка подготовлена.
- Подпись поставлена сразу после передачи.
- Копии документов сохранены.
FAQ
Можно ли передавать наличные без расписки?
Технически можно, но это плохая практика. Без расписки потом почти невозможно доказать факт передачи денег и сумму расчёта. Даже если есть свидетели, суд может отнестись к их показаниям критически, особенно при крупных суммах. Всегда оформляйте письменное подтверждение.
Как лучше проверять крупную сумму наличных?
Оптимально — в банке, с пересчётом и проверкой подлинности купюр. Для большого объёма наличных это безопаснее, чем проверка «на коленке». Банковский кассир пересчитает банкноты на счётной машинке с детекцией подлинности, а при необходимости возьмёт сомнительную купюру на экспертизу.
Что делать, если деньги уже переданы, а расписку забыли взять?
Нужно сразу зафиксировать факт передачи любым доступным способом: переписка, запись разговора, свидетельские показания, последующая письменная расписка. Но лучше не доводить до такой ситуации: чем больше времени проходит, тем сложнее доказать, что деньги действительно были переданы.
Достаточно ли подписи в договоре вместо расписки?
Если договор прямо содержит фразу о получении денег и сумма указана однозначно, этого может быть достаточно. Но отдельная расписка часто удобнее и надёжнее: она концентрируется именно на факте расчёта и не смешивается с другими условиями сделки. Для недвижимости предпочтительнее оформить и договор, и отдельный акт приёма-передачи денег.
Можно ли передавать деньги через родственника?
Можно только если у него есть полномочия на получение денег. Иначе есть риск, что передача не будет признана надлежащей, и должник окажется в положении, когда формально он деньги не получал. Если родственник действует по доверенности, убедитесь, что она прямо предусматривает право на получение денежных средств.
Вывод
Безопасность наличных расчётов между физлицами держится на трёх вещах: проверка личности, проверка денег и документальное подтверждение передачи. Если хотя бы один из этих элементов выпадает, риск потерять деньги резко растёт. При крупных суммах лучше выбирать контролируемое место, считать купюры при обеих сторонах и сразу оформлять расписку или иной подтверждающий документ.
Наличные сами по себе не опасны. Опасна спешка, отсутствие проверки и привычка «доверять на словах». Для сделок с недвижимостью и другими дорогими активами наличные должны уступать место эскроу-счетам, аккредитивам и нотариальному сопровождению — эти инструменты создают прозрачный механизм расчётов, где деньги передаются только после выполнения условий. Используйте наличные только тогда, когда альтернатив действительно нет, и всегда соблюдайте протокол.